
La fiscalidad de las opciones financieras en España es sencilla en lo esencial: para un particular, casi todo resultado con opciones es una ganancia o pérdida patrimonial que tributa en la base del ahorro del IRPF, entre el 19 % y el 30 %. Lo que complica la declaración es el detalle: cuándo se imputa la prima y qué pasa si la opción se ejerce o somos asignados.
En esta guía verás cómo tributan las opciones call y put en cada escenario (vencimiento, cierre anticipado y ejercicio), con ejemplos numéricos, y cómo declarar las opciones en la renta sin errores. Si todavía estás aprendiendo la mecánica de la operativa con opciones, empieza por nuestra guía como operar con opciones; y si tu objetivo es rentabilizarlas, revisa cómo ganar dinero con opciones financieras sin perder de vista el impacto fiscal.
Base imponible del ahorro: del 19% al 30%


Esta guía es informativa y no sustituye la consulta a un asesor fiscal. Explica la tributación de las opciones financieras para residentes fiscales en España, con los criterios vigentes para las campañas de Renta 2025 y 2026 en territorio común (no aplica a País Vasco ni Navarra). Si resides en otro país, la tributación puede ser muy distinta: consulta la normativa de tu país o a un asesor local.
Las opciones financieras tributan en el IRPF como ganancias o pérdidas patrimoniales. La única excepción es que la operación cubra un riesgo de tu actividad económica (por ejemplo, un agricultor que cubre el precio de su cosecha): entonces es rendimiento de actividad económica.
El resultado se integra en la base imponible del ahorro, la misma que acciones, fondos o dividendos. La escala estatal más autonómica en territorio común es:
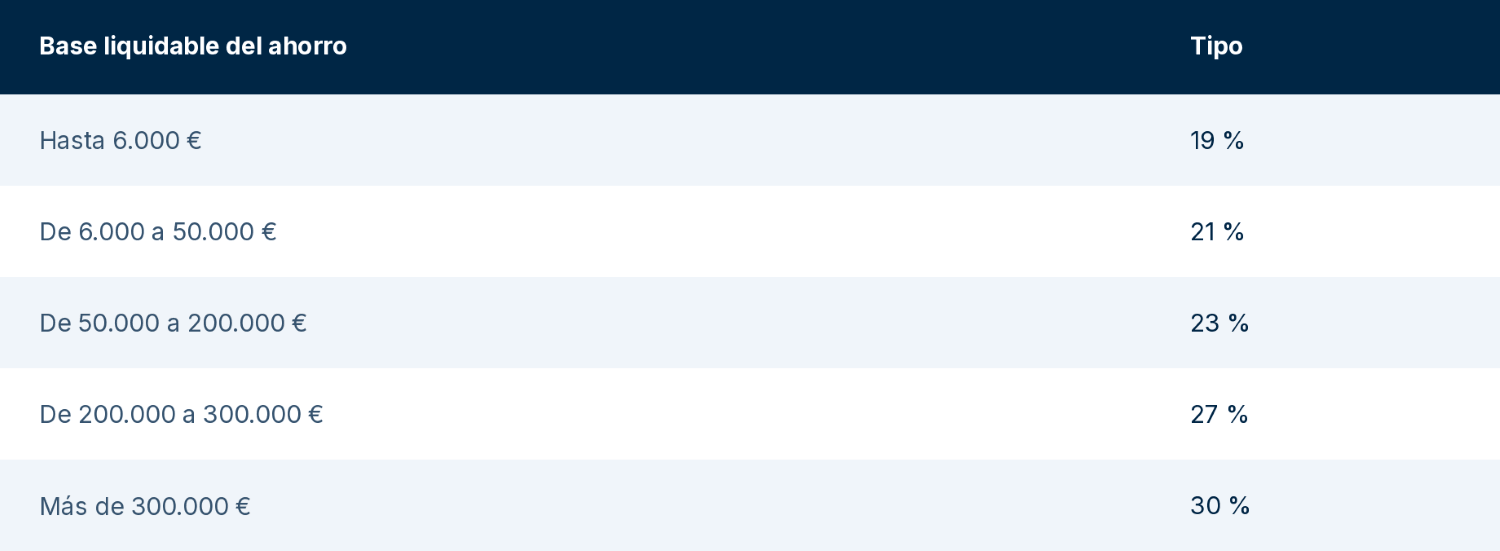
La escala es progresiva por tramos: con 10.000 € de ganancia pagas el 19 % de los primeros 6.000 € y el 21 % de los 4.000 € restantes, es decir, 1.980 €.
Tres claves que conviene tener claras desde el principio:
Cuando una opción se ejerce con entrega física, Hacienda separa dos operaciones: el resultado de la opción y la compra o venta del subyacente. Se toma como referencia el valor de mercado del subyacente el día del ejercicio.
La consecuencia práctica: las acciones que recibes no se anotan al precio de ejercicio (strike), sino a su valor de mercado. Y la opción genera su propia ganancia o pérdida, que se declara aparte.
En todos los ejemplos, 1 contrato = 100 acciones y 10 € de gastos totales (comisiones de apertura y ejercicio).
Resultado de la opción = valor de mercado − precio de ejercicio − prima pagada − gastos. Las acciones quedan adquiridas, a efectos fiscales, a valor de mercado.
Ejemplo: compras una call strike 50 € pagando 3 € de prima (300 €). Al ejercer, la acción cotiza a 60 €.
Resultado de la opción = prima cobrada − (valor de mercado − strike) − gastos. Además, declara la venta de las acciones entregadas por su valor de mercado.
Mismo ejemplo, para quien tenía las acciones compradas a 45 € (4.500 €):
Resultado de la opción = strike − valor de mercado − prima pagada − gastos. Además, declara la venta de sus acciones por su valor de mercado frente a su coste de adquisición.
Ejemplo: compras una put strike 50 € por 2 € de prima (200 €) y la acción cae a 42 €.
Es el caso que más sorprende. Resultado de la opción = prima cobrada − (strike − valor de mercado) − gastos, y las acciones recibidas valen fiscalmente su precio de mercado, no el strike.
Mismo ejemplo, visto desde quien vendió la put:
Sobre índices como el IBEX 35 o el S&P 500: no hay entrega de subyacente. El resultado es simplemente el importe liquidado, más o menos las primas y menos los gastos.
La fiscalidad del ejercicio de una opción de compra no financiera, como la que se firma sobre un inmueble, sigue otras reglas porque no es un derivado. Si no se ejerce, la prima que cobra el propietario suele tratarse como ganancia patrimonial no derivada de transmisión, en la base general. Si se ejerce, la prima pasa a formar parte del precio de venta del inmueble.
La escala es progresiva por tramos: con 10.000 € de ganancia pagas el 19 % de los primeros 6.000 € y el 21 % de los 4.000 € restantes, es decir, 1.980 €.
Si la opción no llega a ejercerse, la ganancia o pérdida se calcula solo con primas y gastos, y se imputa al año en que la posición se extingue: al cerrarla o a su vencimiento. Cobrar una prima no es, por sí solo, hecho imponible.
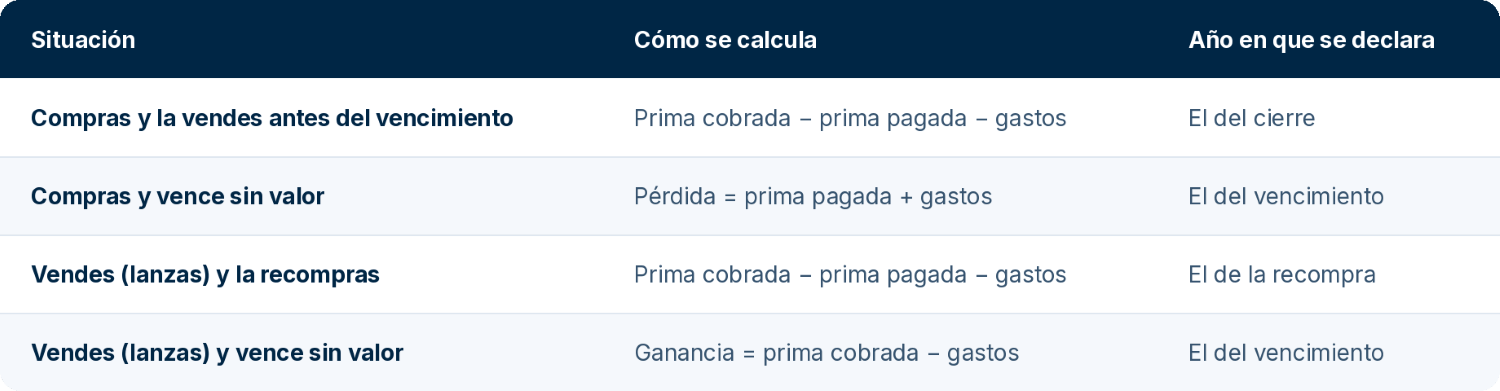
Ejemplo de venta de put que expira: en noviembre de 2026 vendes una put y cobras 250 € con 3 € de comisión. Si vence sin ejercerse en enero de 2027, declaras 247 € de ganancia en la declaración del ejercicio 2027 (que presentas en 2028), no en la de 2026.
Ejemplo de compra de call cerrada con beneficio: pagas 300 € de prima y la vendes por 450 €, con 10 € de gastos totales. Ganancia: 450 − 300 − 10 = 140 €.
Las posiciones que siguen abiertas a 31 de diciembre no se declaran ese año, aunque tengan beneficio o pérdida latente. Esto es lo que buscan quienes preguntan cómo declarar opciones put vendidas: solo cuentan las cerradas, vencidas o asignadas en el año.
Todas tus operaciones con opciones del año se suman y restan entre sí, y ese saldo se junta con el resto de ganancias y pérdidas patrimoniales del ahorro: acciones, ETF, fondos o criptomonedas. Solo tributas por el neto positivo final.
Si en el año ganas 3.000 € con opciones y pierdes 1.200 € vendiendo acciones, tributas por 1.800 €: 342 € al 19 %.
Si el saldo de ganancias y pérdidas del año sale negativo, puedes aprovecharlo en tres pasos:
Se compensa con el saldo positivo de rendimientos del capital mobiliario del mismo año (dividendos, intereses), con un límite del 25 % de ese saldo.
Lo que sobre se arrastra a los cuatro ejercicios siguientes, contra futuras ganancias patrimoniales del ahorro.
En esos años también puede compensar hasta el 25 % de los rendimientos del capital mobiliario.
Ejemplo: en 2025 pierdes 4.000 € con opciones y cobras 2.000 € en dividendos. Compensas 500 € (25 % de 2.000) y arrastras 3.500 € hasta 2029.
Para arrastrar la pérdida tienes que declararla ese año. Si no estás obligado a presentar la renta, preséntala igualmente: una pérdida no declarada no se puede recuperar después.
Como las opciones no son valores negociables, recomprar la misma opción tras cerrarla en pérdidas no bloquea esa pérdida por la regla de los dos meses. Esa regla sí afecta a las acciones que recibes por ejercicio o asignación.
Las operaciones con opciones se declaran en la campaña del año siguiente a aquel en que se cierra, vence o se ejerce la posición. El plazo habitual va de principios de abril al 30 de junio. La Renta 2025 se presentó entre el 8 de abril y el 30 de junio de 2026, con el 25 de junio como límite si el resultado salía a pagar y se domiciliaba. Las operaciones cerradas en 2026 irán a la campaña de 2027.
Inicio de la campaña de Renta 2025
Límite si sale a pagar y se domicilia
Fin del plazo de presentación
Sobre la obligación de declarar: las ganancias con opciones no llevan retención, y eso hace que, en la práctica, incluso un beneficio pequeño suela obligar a presentar la declaración. También obliga tener pérdidas patrimoniales de 500 € o más. Solo quedas fuera si la suma de todas tus rentas, incluidas estas ganancias, no pasa de 1.000 € al año y las pérdidas no llegan a 500 €.
En cuanto a dónde se anotan, así se declaran las opciones en el IRPF dentro del modelo 100:
Los números de casilla cambian de una campaña a otra, así que lo más fiable es usar el buscador de casillas de Renta WEB y localizar el bloque por su nombre.
Si operas con un broker extranjero y el saldo de la cuenta o el valor de los valores depositados superó 50.000 € a 31 de diciembre, además tienes que presentar el modelo 720 informativo entre el 1 de enero y el 31 de marzo.
El error más caro es no declarar las pérdidas, porque se pierde el derecho a compensarlas durante cuatro años. Estos son los más habituales:
Si quieres dominar tanto la operativa como estos detalles, nuestro curso profesional de opciones financieras es el siguiente paso.
Aprenderás las herramientas y estrategias que mejor resultado dan y evitarás los errores más comunes al empezar.
Como ganancias o pérdidas patrimoniales de la base del ahorro, en el bloque de transmisiones de otros elementos patrimoniales del modelo 100. Por cada operación cerrada, vencida o ejercida en el año indicas valor de transmisión y de adquisición, con comisiones incluidas. Las posiciones abiertas a 31 de diciembre no se declaran.
Si vendes una opción que habías comprado, el resultado es la prima cobrada menos la pagada y los gastos, en el año del cierre. Si la vendiste sin tenerla (lanzamiento), se declara cuando la recompras o vence: prima cobrada menos coste de recompra y gastos.
Como ganancias o pérdidas patrimoniales en la base del ahorro, con tipos del 19 % al 30 %. Se imputan al año en que la opción vence, se cierra o se ejerce.
Si vence sin ejercerse, la prima cobrada menos gastos es ganancia en el año del vencimiento. Si te asignan, la prima menos la diferencia entre strike y valor de mercado es el resultado de la opción, y las acciones quedan a valor de mercado.
No. La prima cobrada se imputa cuando la posición expira: vencimiento, recompra o ejercicio.
No. Las opciones no son valores negociables, así que puedes recomprar la misma opción después de cerrarla en pérdidas y compensar esa pérdida igualmente. La regla sí se aplica a las acciones que recibas por ejercicio o asignación.
Las stock options que te concede tu empresa tributan como rendimiento del trabajo en especie al ejercerlas, por la diferencia entre el valor de mercado de las acciones y el precio que pagas. Van a la base general, a tu tipo marginal. Lo que ganes al vender después esas acciones sí es ganancia patrimonial del ahorro.
Sí. Con otras ganancias patrimoniales del ahorro del año, hasta el 25 % de dividendos e intereses, y el resto durante los cuatro años siguientes.
No. Las ganancias con derivados no llevan retención; pagas todo en la declaración anual.
Para ofrecer las mejores experiencias, utilizamos tecnologías como las cookies para almacenar y/o acceder a la información del dispositivo. El consentimiento de estas tecnologías nos permitirá procesar datos como el comportamiento de navegación o las identificaciones únicas en este sitio. No consentir o retirar el consentimiento, puede afectar negativamente a ciertas características y funciones.