
Riesgo liquidez opciones financieras
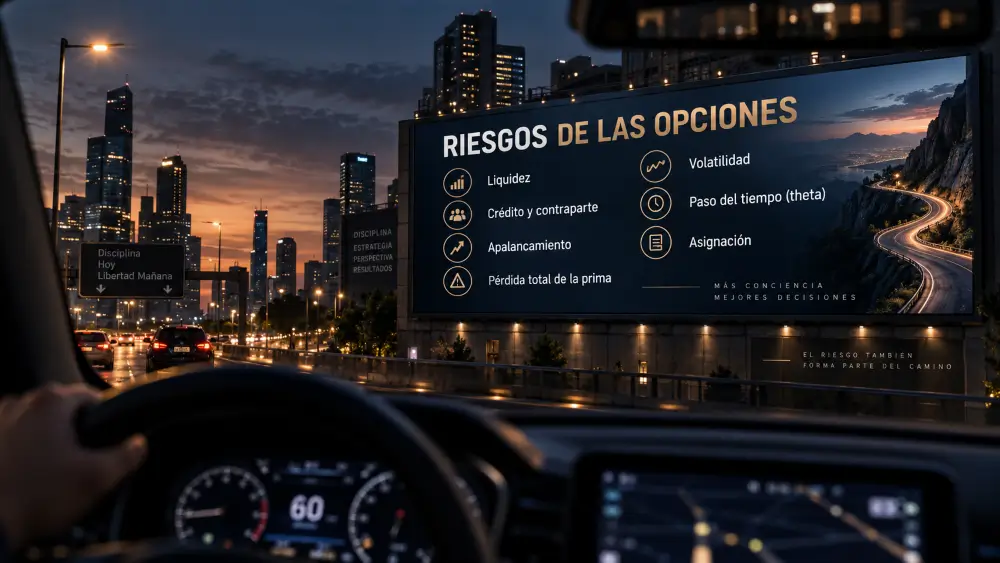
Las opciones financieras son uno de los instrumentos más versátiles del mercado: permiten especular, generar ingresos recurrentes y proteger una cartera frente a caídas. Pero esa versatilidad tiene un precio. Quien empieza a operar con opciones sin entender todos los riesgos de las opciones financieras que asume, suele descubrirlos de la peor manera posible: con pérdidas. En esta guía repasamos los tres grandes bloques de riesgo (liquidez, crédito y contraparte, y los propios de la negociación) y, sobre todo, cómo gestionarlos antes de abrir una posición. El planteamiento recoge la experiencia de José Luis Díaz, inversor en opciones financieras con más de 25 años operando en los mercados. Si quieres entender primero cómo funcionan estos instrumentos, aquí tienes nuestra guía sobre trading con opciones. Principales Tipos de Riesgo al Operar con Opciones No todos los riesgos de las opciones financieras afectan por igual a todos los operadores. Un comprador de opciones tiene la pérdida limitada a la prima pagada; un vendedor de opciones descubiertas asume pérdidas potencialmente ilimitadas. Antes de operar conviene distinguir tres grandes categorías: el riesgo de liquidez, el riesgo de crédito y contraparte, y los riesgos propios de la negociación. Riesgo de Liquidez El riesgo de liquidez en opciones financieras aparece cuando no puedes abrir o cerrar una posición al precio que refleja su valor real. Se manifiesta de dos formas: Horquillas (spreads) amplias. En opciones poco negociadas, la diferencia entre el precio de compra (bid) y el de venta (ask) puede comerse buena parte del beneficio potencial. Pagar una horquilla del 5-10 % en cada operación es empezar perdiendo. Falta de contrapartida. Si el interés abierto y el volumen son bajos, cerrar una posición antes de vencimiento puede obligarte a aceptar un precio muy desfavorable, o directamente a quedarte atrapado hasta el vencimiento. El riesgo de liquidez se agrava en strikes alejados del precio actual, en vencimientos lejanos y en subyacentes de segunda fila. La regla práctica: opera opciones sobre subyacentes líquidos (grandes índices y acciones de alta capitalización), revisa el volumen y el interés abierto antes de entrar, y usa siempre órdenes limitadas, nunca a mercado. Riesgo de Crédito y Contraparte El riesgo de crédito y contraparte en opciones financieras es la posibilidad de que quien está al otro lado de tu contrato no cumpla su obligación. Aquí la distinción clave es dónde negocias: Mercados organizados (opciones listadas). La cámara de compensación se interpone entre comprador y vendedor y garantiza el cumplimiento de los contratos mediante un sistema de garantías (márgenes). El riesgo de contraparte es residual: para que falle, tendría que quebrar la propia cámara. Mercados OTC (over the counter). El contrato es bilateral y la garantía es la solvencia de tu contraparte. Si quiebra, como ocurrió con Lehman Brothers en 2008, puedes perderlo todo aunque tu posición fuera ganadora. Para el inversor particular la conclusión es sencilla: opera opciones listadas en mercados regulados con cámara de compensación, a través de un bróker solvente y supervisado. El riesgo de contraparte no desaparece del todo, pero queda reducido al mínimo. Riesgos Propios de la Negociación Los riesgos de negociación de las opciones financieras derivan de la propia naturaleza del instrumento y de cómo operas con él: Apalancamiento. Una opción controla mucho más nocional del que pagas en prima. Eso multiplica los beneficios, pero también las pérdidas relativas. Es el arma de doble filo por excelencia. Pérdida total de la prima. Si compras una opción y vence fuera del dinero, pierdes el 100 % de lo invertido. Es un resultado frecuente, no una excepción. Riesgo ilimitado del vendedor. Vender opciones descubiertas (naked) expone a pérdidas teóricamente ilimitadas en calls y muy elevadas en puts. Es la principal causa de cuentas en ruina. Paso del tiempo (theta). El valor temporal de una opción se erosiona cada día. El comprador juega contra el reloj. Volatilidad (vega). El precio de una opción depende de la volatilidad implícita. Puedes acertar la dirección del subyacente y aun así perder si la volatilidad se desploma. Aquí explicamos qué es la volatilidad implícita en opciones y cómo se calcula. Riesgo de asignación. El vendedor de opciones americanas puede ser asignado en cualquier momento antes del vencimiento, con el impacto en efectivo y en cartera que eso implica. Complejidad operativa. Elegir mal el strike, el vencimiento o el tipo de orden al broker son riesgos reales, sobre todo al empezar y por falta de conocimiento. Cómo Gestionar el Riesgo con Opciones Financieras La gestión del riesgo con opciones financieras no consiste en eliminar el riesgo, es imposible, sino en conocerlo, medirlo y limitarlo antes de abrir la posición. Los pilares: Define la pérdida máxima antes de entrar. En opciones compradas es la prima; en estrategias vendidas, usa estrategias de riesgo definido (spreads) en lugar de posiciones descubiertas. Dimensiona la posición. Ninguna operación debería poder hacerte un daño irreparable. Arriesgar un 1-2 % del capital por operación es un estándar razonable. Mide tu exposición con las griegas. Delta, gamma, theta y vega te dicen exactamente a qué eres sensible: precio, aceleración, tiempo y volatilidad. Aquí tienes la guía completa de las griegas en opciones financieras. Vigila la liquidez. Volumen, interés abierto y horquilla son parte del análisis, no un detalle irrelevante. Ten un plan de salida. Define antes de entrar cuándo cierras: por objetivo, por pérdida o por tiempo. Estrategias de Cobertura para Reducir el Riesgo La cobertura de riesgo con opciones es, precisamente, uno de los usos originales de estos instrumentos. Bien empleadas, las opciones funcionan como un seguro para tu cartera: Put protectora (protective put). Compras una put sobre las acciones que ya tienes en cartera. Fijas un suelo de pérdida a cambio de una prima. Es el seguro clásico. Call cubierta (covered call). Vendes calls contra tus acciones para generar ingresos que amortiguan caídas moderadas, a cambio de limitar el potencial alcista. Collar. Combina las dos anteriores: la venta de la call financia la compra de la put. Proteges la cartera con coste reducido o nulo. Spreads de